icon

Ставка проти відсотка в відділі продажів: реальні пропорції на ринку

Головне питання будь-якого роботодавця, який вибудовує систему оплати праці менеджера з продажу: скільки платити гарантовано, а скільки прив’язати до результату. Занадто високий фікс вбиває зв’язок між зусиллями та доходом, людина отримує приблизно однакову зарплату, виконала вона план чи ні. 

Немає часу розбиратись у тонкощах побудови еффективного відділу продажів?
Ми зробимо це за вас!
Залишити заявку

Ключові ідеї

  • Фіксована ставка – це не подарунок продавцю, а спосіб компанії розділити ризики й дати людині опору для довгих та складних продажів замість панічних закриттів.
  • Слабка схема оплати праці менеджера з продажу підштовхує його продавати через знижки й ігнорувати довгі угоди, бо йому потрібен швидкий відсоток, а не прибуток компанії.
  • Пропорцію фікс/бонус потрібно розраховувати від цільового доходу при виконанні плану, а не від максимального доходу з вакансії, який трапляється раз на квартал.
  • Висока частка бонусу без стабільного потоку лідів створює постійний стрес, вигорання та високу плинність кадрів, а не мотивацію.
  • Відсоток від валового прибутку чесніше прив’язує доход менеджера до реального результату бізнесу, ніж відсоток від обороту, де можна закривати план за рахунок постійних знижок.

У статті нижче ви побачите, як підібрати правильну пропорцію під ваш тип продажів, що перевірити у фінальній схемі оплати праці менеджера з продажу та як уникнути типових помилок. Читайте повну статтю 👇

Занадто маленька ставка і величезний відсоток працюють проти компанії по-іншому: плинність зростає, що вимагає перегляду плану найму у відділ продажів, особливо якщо цикл угоди довгий або ліди надходять нестабільно. Питання ставка проти відсотка в відділі продажів саме тому стає визначальним для стабільності команди.

Універсальної формули «ставка 30% плюс відсоток 70% для всіх відділів продажів» не існує, і якщо хтось пропонує вам таку формулу як норматив, це привід насторожитися. Відповідь на питання, як побудувати відділ продажів, який буде одночасно стабільним і мотивованим, починається саме з коректного розрахунку цієї пропорції. Вона залежить від того, що саме продає компанія, звідки приходять клієнти, наскільки сильно менеджер впливає на закриття угоди, який цикл продажу, яка маржа та який середній чек. У цій статті розберемо, як рахувати співвідношення фіксу та бонусу, які моделі працюють у різних сегментах, як відбувається формування системи мотивації у відділі продажів і чому цю пропорцію потрібно вирішувати індивідуально для кожної команди.

Навіщо потрібен фіксований оклад: довіра та «обмін ризиками»

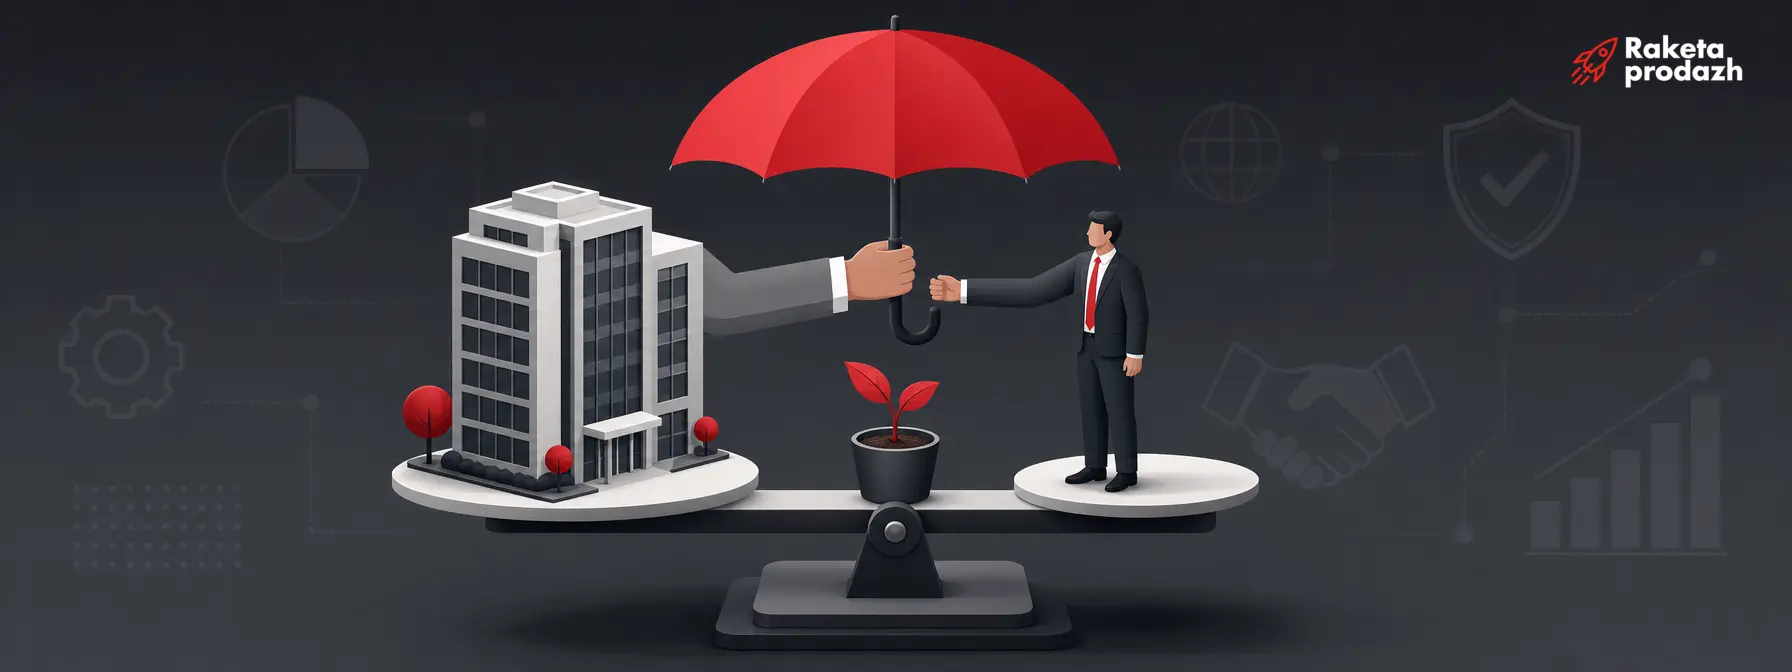
Фіксована частина зарплати – це не просто подушка безпеки для менеджера. Це сигнал: компанія готова ділити ризик, а не звалювати його цілком на продавця. Коли роботодавець платить оклад навіть у місяць, коли план не закрито, він фактично каже співробітнику: ми віримо, що ти продовжиш працювати, а не згориш через три місяці без результату. Така довіра окупається швидше, ніж здається на перший погляд.

Навіть символічний оклад менеджера з продажу у 5-7 тисяч грн формує здорову атмосферу в команді. Менеджер не панікує через одну зірвану угоду і не хапається продавати що завгодно ради швидкого закриття. У нього є час розібратися в продукті, потренувати переговорні скрипти, навести порядок у CRM. У довгостроковій перспективі це підіймає конверсію сильніше, ніж будь-який аварійний забіг за відсотком.


Оклад – це не подарунок менеджеру, а спосіб компанії сказати: частину ризику ми беремо на себе.

В одній торговій компанії прибрали оклад повністю, залишивши тільки відсоток. Через два місяці почалася справжня ротація кадрів у відділі продажів – пішли троє з п’яти сильних менеджерів, бо не могли планувати особистий бюджет. Оклад повернули, але урок залишився: без обміну ризиками люди йдуть туди, де відчувають опору. Як саме ця опора впливає на емоції та результативність продавця, розберемо далі.

фіксований оклад менеджера — Ілюстрація балансу ризиків між компанією та менеджером через фіксований оклад

Чи знайоме вам відчуття нескінченних експериментів з оплатою менеджерів, коли то занадто високий фікс вбиває мотивацію, то занадто великий відсоток створює хаос у команді? Ви змінюєте схеми, коригуєте KPI, але відділ продажів як і раніше працює непередбачувано, а плани виконуються від випадку до випадку.

У “Ракета Продажів” ми за 8+ років створили системний підхід до побудови мотивації у відділі продажів, який враховує специфіку кожного бізнесу – від циклу угоди до маржинальності продукту. Наша методологія включає не тільки розрахунок оптимального співвідношення оклад плюс відсоток від продажів, а й впровадження прозорої системи KPI, дашбордів для контролю результатів та навчання команди роботі з новою моделлю оплати.

За результатами впровадження наші клієнти отримують відділи продажів, які стабільно виконують плани на 150% щомісячно, а середній приріст обороту становить +35%.

Створіть мотиваційну систему, яка перетворить ваш відділ на передбачувану машину зростання - отримайте безкоштовний аудит ефективності зараз!

Психологічний аспект: як мотивація впливає на емоції та результативність

Система оплати праці менеджера з продажу формує не тільки доход, а й емоційний стан людини щодня. Коли доход побудований майже цілком на відсотку, а потік лідів нестабільний, менеджер живе в режимі виживання. Він перевіряє CRM з самого ранку не тому, що це дисципліна, а тому що боїться залишитися без грошей у кінці місяця. Такий стрес з часом перетворюється на вигорання: падає якість дзвінків, втрачається фокус на клієнті, зростає дратівливість у команді, що безпосередньо знижує ефективність менеджера з продажу.

Порівняйте це з ситуацією, де є оклад і зрозумілий бонус за план. Менеджер знає, що базовий рівень життя закритий, і може думати не про виживання, а про розвиток угоди. Він охочіше береться за складних клієнтів, готовий вести довгий цикл переговорів, не панікує, якщо один місяць виявився слабшим за звичайний. Саме в такому режимі стабільності народжується якісна робота з воронкою, а не хаотичні спроби закрити хоч щось.

Баланс тут простий: не забирати виклик з роботи продавця, але й не перетворювати зарплату на лотерею. Регулярний зворотний зв’язок, прозорі правила розрахунку бонусу та чесна розмова про те, чому обрана саме така пропорція ставки та відсотка, знімають половину тривоги. Далі розберемося, як цю пропорцію рахувати технічно, а не на відчуттях.

Як правильно рахувати пропорцію фіксованої та змінної частини

Часта помилка в розрахунках – рахувати пропорцію від максимального доходу з вакансії, того самого «до 60 000 грн», який трапляється раз на квартал у найкращого продавця. Правильніше рахувати від цільового доходу при виконанні плану, тобто від тієї суми, яку отримує менеджер, якщо виконує норму, а не рекорд. Відсоток менеджера з продажу логічно прив’язувати саме до цієї цільової суми, а не до максимального доходу, який трапляється раз на квартал.

Приклад: цільовий доход – 50 000 грн, фікс – 30 000 грн, бонус за виконання плану – 20 000 грн. Модель виходить приблизно 60% фікс на 40% змінна частина. Якщо фікс лише 20 000 грн при тому ж цільовому доході 50 000 грн, співвідношення змінюється на 40% фікс до 60% змінної частини. Це просто механіка розрахунку, а не норматив українського ринку, і в кожній компанії цифри будуть свої.

Як робочий орієнтир ми рекомендуємо тримати ставкову частину в діапазоні від 20 до 40% сукупного доходу. Нижня межа, близько 20% ставки від цільового доходу, частіше підходить моделям аутсорсингових колл-центрів та інтернет-магазинів, де цикл угоди короткий, а обсяг контактів з клієнтом високий. Далі подивимося, які пропорції фіксу та бонусу можна використовувати як відправну точку для різних типів продажів.

Які пропорції фіксу та бонусу використовувати як орієнтири

Тут важливо одразу відділити одне від іншого: те, що нижче, це не «ринковий стандарт України», а кілька моделей проєктування оплати, які можна застосовувати як відправну точку. Реальні діапазони зарплати менеджера з продажу сильно різняться за сегментами, і медіанні дані з work.ua це добре показують.

При цьому зарплата менеджера з продажу повинна залишатися конкурентною ринку, інакше навіть сильна система мотивації не втримає хороших фахівців.

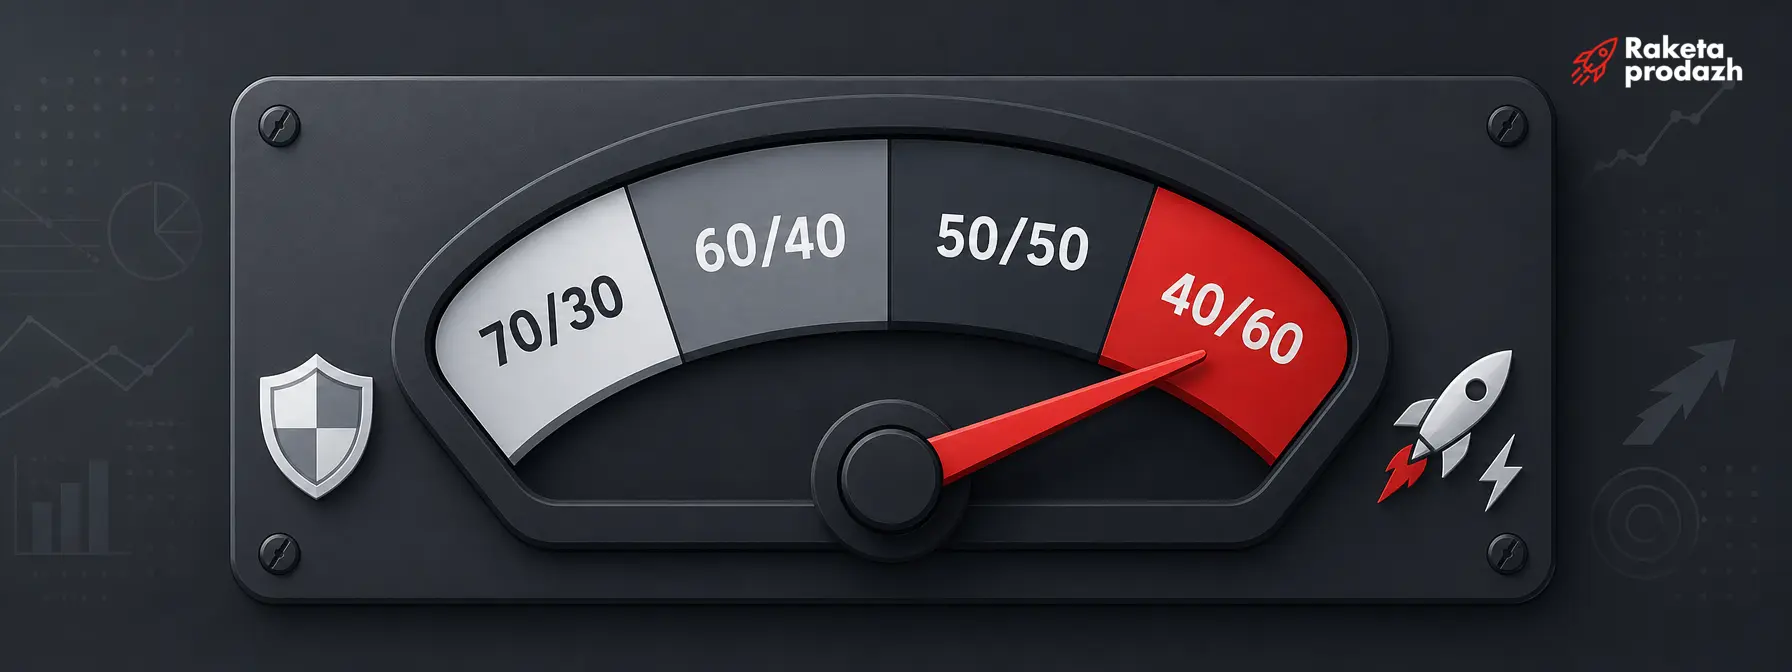
Співвідношення фіксу та змінної частини задає, на чому саме фокусується людина в роботі. Чим вища частка ставки, тим більше уваги йде на сервіс, аналітику та довгу роботу з клієнтом. Чим вища частка відсотка, тим сильніше фокус зсувається в бік активного пошуку та закриття угод тут і зараз.

Модель Коли може використовуватися
70% фікс / 30% змінна довгий цикл, висока роль консультації, багато завдань крім закриття угоди
60% / 40% збалансовані B2B-продажі, впізнаваний бренд, ексклюзивний продукт
50% / 50% менеджер сильно впливає на отримання результату
40% / 60% активні продажі, зрозумілий план і стабільна воронка
менше 40% фіксу потребує особливо прозорої моделі за кількістю теплих лідів, плану та доходу

Це управлінські орієнтири для моделювання схеми оплати праці менеджера з продажу, а не статистично підтверджена частка компаній України. Далі розберемо кожну з моделей окремо, починаючи з найконсервативнішої.

пропорція фікс бонус — Шкала-індикатор із варіантами пропорцій фіксованої та бонусної частини зарплати

Коли працює модель 70/30

Висока фіксована частина логічна там, де угода потребує місяців підготовки, а не одного телефонного дзвінка. Якщо менеджер працює з тендерами, проходить технічні погодження або залежить від термінів виробництва та логістики, платити йому переважно за активність на короткій дистанції просто нечесно.

Така сама логіка застосовна до роботи з великими наявними клієнтами та account-management завданнями: співробітник витрачає багато часу на утримання та розвиток відносин, а не на закриття нових угод щотижня. Підходить модель і там, де угод мало, але чек високий, і один провал не має обвалювати весь місячний доход.

Важливий момент: навіть за високого фіксу бонус має залишатися відчутним. Якщо виконання та перевиконання плану майже не відчуваються в кишені, менеджер втрачає стимул виходити за рамки мінімуму. Наступна модель, 60/40, частіше зустрічається в класичних B2B-продажах і балансує стабільність з відчутною змінною частиною.

Коли підходить модель 60/40

Ця модель працює як компроміс між стабільністю та стимулом до результату. Менеджер отримує досить передбачуваний оклад, щоб не тривожитися щомісяця, але суттєва частина доходу все одно залежить від продажів. Така схема оплати праці менеджера з продажу підходить класичним B2B-командам, де є впізнаваний бренд і відносно зрозумілий продукт.

Модель добре лягає на роль, де співробітник отримує частину готових лідів від маркетингу, але при цьому самостійно розвиває клієнтів, веде переговори та безпосередньо впливає на конверсію. По суті це той випадок, коли менеджер відповідає за комерційний результат цілком, а не тільки за факт розмови з клієнтом.

Варто пам’ятати, що фактичне співвідношення все одно визначається цільовим доходом і планом продажів, а не абстрактним «60 на 40» з презентації HR-відділу. Далі йде модель з ще сильнішою змінною частиною, де ризик і потенціал доходу зростають одночасно.

Коли можна використовувати 50/50

Модель з рівними частками ставки та відсотка працює там, де результат легко вимірити, а менеджер безпосередньо впливає на результат угоди. Вона добре підходить, якщо цикл продажу відносно передбачуваний, компанія дає продукт та інфраструктуру для роботи, а CRM прозоро фіксує, хто і що зробив.

Для цієї моделі критично, щоб план був реалістичним, а виплата бонусу відбувалася регулярно, а не «коли бухгалтерія посчитає». Якщо всі ці умови дотримані, 50/50 дає сильному менеджеру можливість помітно збільшити доход, а компанії – тримати фонд оплати праці в розумних межах. У такій моделі відсоток від продажів менеджера стає основним драйвером зростання доходу, тому розрахунок має бути максимально прозорим і зрозумілим.

Проблема починається, коли потік лідів нестабільний, а модель залишається тією ж. У цьому випадку співробітник несе ризик за те, на що фізично не може впливати, і це вже не мотивація відділу продажів, а несправедливість. Про те, до чого призводить занадто велика змінна частина без належної підготовки, поговоримо окремо.

Коли велика змінна частина починає шкодити продажам

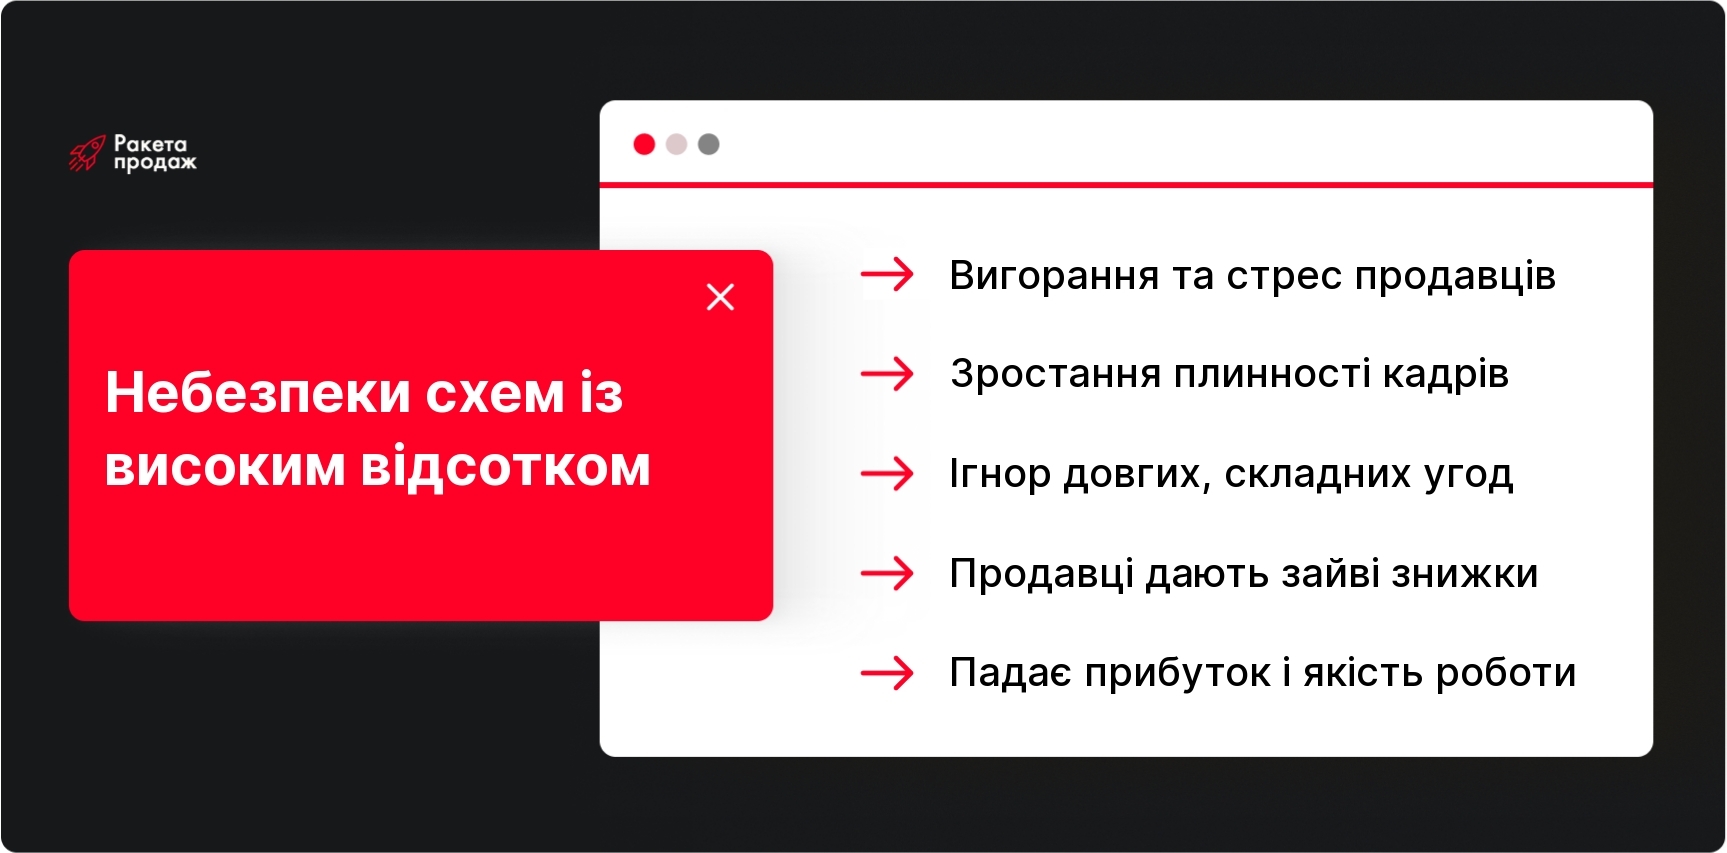
Низький фікс і величезний відсоток виглядають вигідно на папері, але на практиці часто працюють проти самої компанії. Менеджер починає закривати угоди будь-якою ціною, дає зайві знижки, щоб не втратити клієнта, і концентрується тільки на «гарячих» контактах, ігноруючи тих, хто вимагає часу.

Довгі угоди кидаються на середині, бо не приносять швидкого результату. CRM і аналітика сприймаються як зайве навантаження, адже вони не збільшують відсоток безпосередньо тут і зараз. У результаті з’являється висока плинність: співробітники обирають короткострокову особисту вигоду замість інтересів компанії, а через кілька місяців йдуть туди, де є хоч якась стабільність.

Це особливо відчутно в B2B, на виробництві, у складних послугах та проєктних продажах, де угода вимагає часу та залученості кількох людей. Один агресивний менеджер з перекошеною мотивацією відділу продажів здатен зіпсувати репутацію у ключового клієнта швидше, ніж весь відділ маркетингу встигне її відновити. Тепер розберемо ще одне важливе питання – від чого саме рахувати відсоток, від обороту чи від маржі.

Відсоток від обороту чи від маржі: що краще

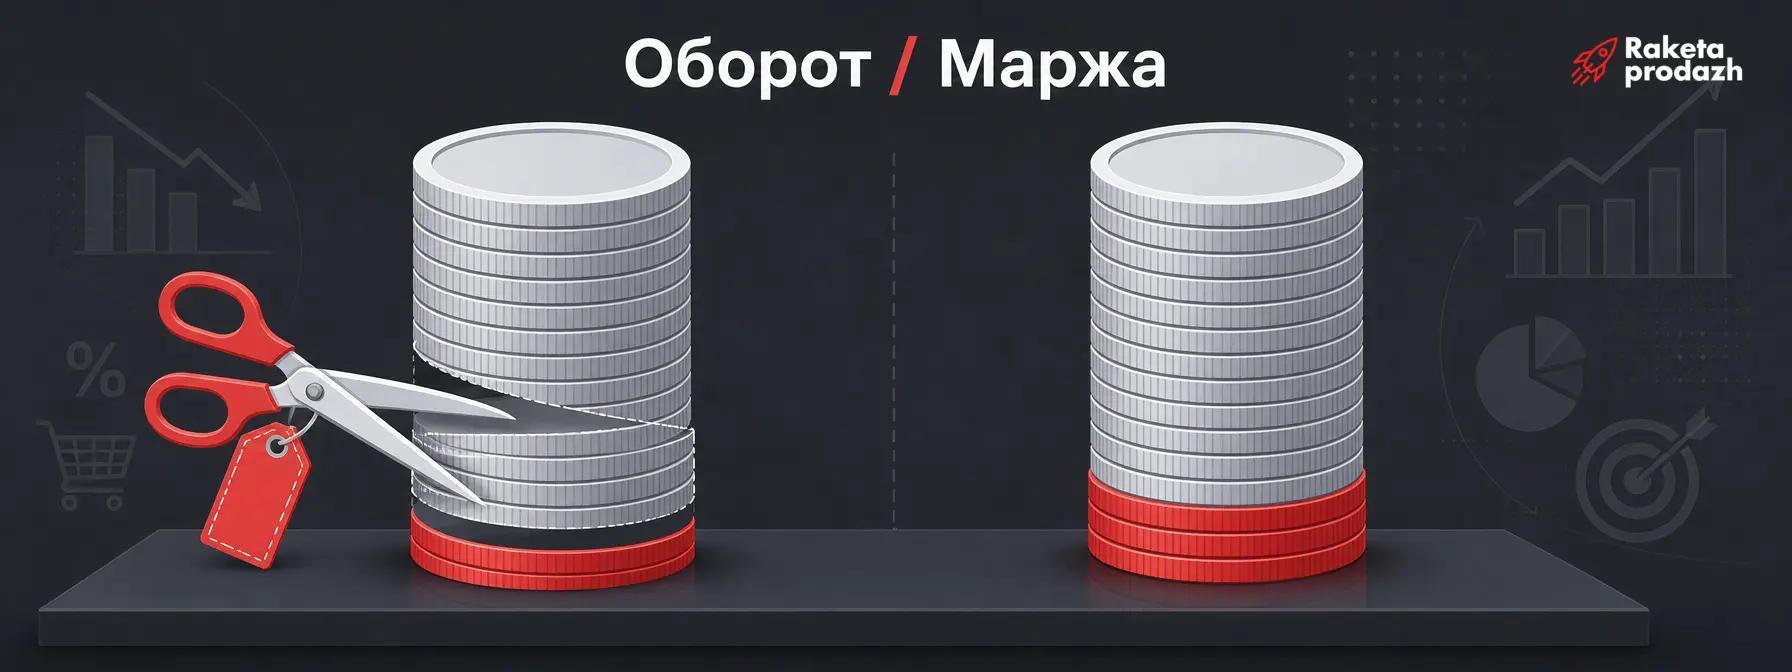
Відсоток від обороту рахувати легко, і пояснити його менеджеру можна за п’ять хвилин. Проблема в тому, що за такої моделі продавець може прагнути до великого обсягу через знижки, бо для нього важлива сума угоди, а не те, скільки компанія реально заробила. Відсоток від валового прибутку, тобто від маржі, краще пов’язує доход продавця з прибутковістю бізнесу, але вимагає прозорої фінансової аналітики та довіри до цифр.

Уявіть двох менеджерів, які продають однаково на 1 млн грн. Один за рахунок асортименту та правильних умов створює 300 тисяч грн валового прибутку, другий, продаючи приблизно те саме, але з постійними знижками – лише 150 тисяч. З однакового обороту компанія отримує зовсім різний фінансовий результат, і якщо платити обом однаковий відсоток від обороту, це несправедливо стосовно бізнесу.

Саме тому в оптовій торгівлі, автопродажах, продажу обладнання та в частині B2B-моделей бонус від маржі часто економічно логічніший, ніж бонус від обороту. Який відсоток від продажів отримує менеджер в результаті, багато в чому залежить від того, яку метрику обрала компанія як базу для розрахунку. Далі зведемо всі моделі в одну таблицю за типами продажів.

процент від маржі чи обороту — Порівняння розрахунку бонусу від обороту та від маржі на прикладі двох угод

Таблиця: як обирати пропорцію фікс / відсоток за типом продажів

Різні типи продажів вимагають різної логіки побудови оплати, і універсального рішення тут дійсно немає. Баланс фіксованої частини та відсотка менеджера з продажу завжди потрібно підбирати з урахуванням специфіки конкретного сегмента та ролі продавця в угоді. Нижче зібрані орієнтири за кількома поширеними моделями бізнесу, від гарячих вхідних лідів до account-management.

Фікс і відсоток менеджера з продажу варто визначати з урахуванням довжини циклу угоди, джерела лідів та впливу співробітника на кінцевий результат.

Тип продажів Роль фіксу Роль змінної частини Що краще рахувати
Гарячі вхідні ліди середня/висока середня угоди, конверсія, маржа
Активний B2B hunter середня висока новий бізнес, валовий прибуток
Довгий промисловий B2B висока середня план, маржа, pipeline
Оптова торгівля середня середня/висока маржа, оборот, нові клієнти
Автосалон середня середня/висока продажі та маржа
Нерухомість залежить від моделі агентства часто висока комісія, угоди
Account management висока середня утримання, зростання, маржа

Важливо не виставляти жорсткі відсотки як факт українського ринку там, де немає достатньої статистичної вибірки. Краще тримати в голові принцип співвідношення та доповнювати його актуальними вакансіями конкурентів у вашому сегменті, щоб розуміти реальну зарплату менеджера з продажу на ринку. Фінальне питання, яке варто закрити, звучить просто: що вигідніше самій компанії, високий фікс чи високий відсоток.

Що вигідніше компанії: високий фікс чи високий відсоток

Саме питання, поставлене так, трохи збиває з пантелику. Компанія повинна мінімізувати не зарплату як таку, а вартість отримання прибуткового результату. Дешевий оклад менеджера з продажу при слабкому фахівцеві може коштувати компанії набагато більше, ніж високий фікс при сильному спеціалісті, який закриває складні угоди без втрат у маржі.

Високий фікс економічно виправданий, якщо він допомагає найняти та утримати сильну людину для складних продажів, де помилка коштує дорого. Великий відсоток виправданий там, де результат угоди майже цілком залежить від особистих навичок менеджера, а не від продукту чи бренду компанії. Оклад плюс відсоток від продажів – це завжди інструмент під конкретне завдання, а не універсальний шаблон.

Головний критерій для оцінки будь-якої схеми оплати один: скільки валового прибутку компанія отримує після виплати всієї sales compensation, включно зі ставкою, бонусами та преміями. Якщо ця цифра зростає, а команда не розвалюється від плинності, значить, пропорція підібрана правильно.

Побудова правильної системи оплати – це не просто вибір відсотків і окладів з голови, а комплексна інженерна задача, яка вимагає глибокого розуміння воронки продажів, специфіки ніші та психології команди. Спроби впровадити “ринкові стандарти” без адаптації під ваш бізнес часто призводять до плинності, втрати маржі та хронічного недовиконання планів.

“Ракета Продажів” спеціалізується на створенні мотиваційних систем під ключ: від аналізу поточної ефективності команди до повного впровадження нової моделі оплати з навчанням менеджерів і керівників. Ми не просто розраховуємо пропорції фіксованої частини та відсотка менеджера з продажу, а створюємо цілісну систему управління продажами з прозорими KPI, дашбордами та регулярною звітністю.

Наша методологія перевірена у 208 компаніях з 14+ галузей – від промислового B2B до інтернет-торгівлі. Результат: команди, які працюють як годинниковий механізм, прогнозовано генерують зростання конверсії до 86% та забезпечують середній приріст обороту +35%. Серед наших клієнтів такі компанії, як Mitsubishi, Audi та Нафтогаз.

Перетворіть хаос з мотивацією на систему стабільного зростання - побудуйте відділ продажів, який гарантовано виконує план!

Висновок

image

Питання, який відсоток від продажів отримує менеджер, неможливо розглядати окремо від оклада, плану, маржі та цільового доходу. Ставка проти відсотка в відділі продажів – це не вибір між «жадібною» та «щедрою» компанією, а інженерна задача під конкретний бізнес. Схема оплати праці менеджера з продажу повинна одночасно бути конкурентною для українського ринку праці, прозорою для продавця та прибутковою для компанії. Якщо хоча б одна з цих умов не виконується, система раніше чи пізніше дасть збій, будь то плинність, вигорання чи втрата маржі. Починайте з цільового доходу та реального впливу менеджера на результат, а не з відсотків, які здаються гарними у презентації.

У цій статті:
Дивіться більше
Запишіться на безоплатний аудит Вашого відділу продажів
ХОЧУ АУДИТ
FAQ
Яка пропорція фікс / відсоток вважається нормальною?

Універсальної норми немає. Орієнтир – ставка 20-40% від цільового доходу, решта залежить від циклу угоди, маржі та ролі менеджера в результаті.

Краще платити відсоток від обороту чи від маржі?

Маржа чесніше відображає реальну прибутковість продажів, оборот простіше рахувати. В оптовій торгівлі та B2B частіше вигідніше рахувати від маржі.

Який фікс встановити менеджеру?

Відштовхуйтеся від цільового доходу при виконанні плану, а не від максимального доходу з вакансії. Далі підбирайте частку залежно від сегмента.

Як зрозуміти, що схема оплати праці менеджера з продажу працює?

Зростає валовий прибуток після всіх виплат, команда не йде масово, а менеджери не жертвують довгостроковими інтересами компанії заради швидкого закриття угоди.

ПІДПИСУЙТЕСЯ НА МІЙ КАНАЛ В ТЕЛЕГРАМ
Найкорисніша інформація про продаж у вас у телефоні!
icon

БАГАТО КОРИСНОЇ ІНФОРМАЦІЇ, БЕЗКОШТОВНИХ ШАБЛОНІВ І ЧЕК-ЛИСТІВ У МОЄМУ INSTAGRAM

Детальні матеріали і корисні поради про системні продажі у нашому блозі: