Ключевые тезисы
- Фиксированная ставка — это не подарок продавцу, а способ компании разделить риски и дать человеку опору для длинных и сложных продаж вместо панических закрытий.
- Слабая схема оплаты подталкивает менеджера продавать через скидки и игнорировать длинные сделки, потому что ему нужен быстрый процент, а не прибыль компании.
- Пропорцию фикс/бонус нужно рассчитывать от целевого дохода при выполнении плана, а не от максимального дохода из вакансии, который встречается раз в квартал.
- Высокая доля бонуса без стабильного потока лидов создаёт постоянный стресс, выгорание и высокую текучесть кадров, а не мотивацию.
- Процент от валовой прибыли честнее привязывает доход менеджера к реальному результату бизнеса, чем процент от оборота, где можно закрывать план за счёт постоянных скидок.
В статье ниже вы увидите, как подобрать правильную пропорцию под ваш тип продаж, что проверить в финальной схеме оплаты и как избежать типичных ошибок. Читайте полную статью 👇
Слишком маленькая ставка и огромный процент работают против компании по-другому: текучесть растет, что требует пересмотра плана найма в отдел продаж, особенно если цикл сделки длинный или лиды не поступают стабильно.
Универсальной формулы «ставка 30% плюс процент 70% для всех отделов продаж» не существует, и если кто-то предлагает вам такую формулу как норматив, это повод насторожиться. Ответ на вопрос, как построить отдел продаж, который будет одновременно стабильным и мотивированным, начинается именно с корректного расчета этой пропорции. Она зависит от того, что именно продает компания, откуда приходят клиенты, насколько сильно менеджер влияет на закрытие сделки, какой цикл продажи, какая маржа и какой средний чек. В этой статье разберем, как считать соотношение фикса и бонуса, какие модели работают в разных сегментах, как происходит формирование системы мотивации в отделе продаж и почему эту пропорцию нужно решать индивидуально для каждой команды.
Зачем нужен фиксированный оклад: доверие и «обмен рисками»
Фиксированная часть зарплаты — это не просто подушка безопасности для менеджера. Это сигнал: компания готова делить риск, а не сваливать его целиком на продавца. Когда работодатель платит оклад даже в месяц, где план не закрыт, он по факту говорит сотруднику: мы верим, что ты продолжишь работать, а не сгоришь через три месяца без результата. Такое доверие окупается быстрее, чем кажется на первый взгляд.
Даже символический оклад менеджера по продажам в 5-7 тысяч грн формирует здоровую атмосферу в команде. Менеджер не паникует из-за одной сорвавшейся сделки и не хватается продавать что угодно ради быстрого закрытия. У него есть время разобраться в продукте, потренировать переговорные скрипты, навести порядок в CRM. В долгосрочной перспективе это поднимает конверсию сильнее, чем любой аварийный забег за процентом.
Оклад — это не подарок менеджеру, а способ компании сказать: часть риска мы берем на себя.
В одной торговой компании убрали оклад полностью, оставив только процент. Через два месяца началась настоящая ротация кадров в отделе продаж — ушли трое из пяти сильных менеджеров, потому что не могли планировать личный бюджет. Оклад вернули, но урок остался: без обмена рисками люди уходят туда, где чувствуют опору. Как именно эта опора влияет на эмоции и результативность продавца, разберем дальше.
Знакомо ли вам ощущение бесконечных экспериментов с оплатой менеджеров, когда то слишком высокий фикс убивает мотивацию, то слишком большой процент создает хаос в команде? Вы меняете схемы, корректируете KPI, но отдел продаж по-прежнему работает непредсказуемо, а планы выполняются от случая к случаю. В «Ракета Продаж» мы за 8+ лет создали системный подход к построению мотивации в отделе продаж, который учитывает специфику каждого бизнеса — от цикла сделки до маржинальности продукта. Наша методология включает не только расчет оптимального соотношения оклада и процента, но и внедрение прозрачной системы KPI, дашбордов для контроля результатов и обучения команды работе с новой моделью оплаты. По результатам внедрения наши клиенты получают отделы продаж, которые стабильно выполняют планы на 150% ежемесячно, а средний прирост оборота составляет +35%.
Создайте мотивационную систему, которая превратит ваш отдел в предсказуемую машину роста - получите бесплатный аудит эффективности сейчас!
Психологический аспект: как мотивация влияет на эмоции и результативность
Система оплаты менеджера по продажам формирует не только доход, но и эмоциональное состояние человека каждый день. Когда доход построен почти целиком на проценте, а поток лидов нестабилен, менеджер живет в режиме выживания. Он проверяет CRM с утра не потому, что это дисциплина, а потому что боится остаться без денег в конце месяца. Такой стресс со временем превращается в выгорание: падает качество звонков, теряется фокус на клиенте, растет раздражительность в команде, что напрямую снижает эффективность менеджера по продажам.
Сравните это с ситуацией, где есть оклад и понятный бонус за план. Менеджер знает, что базовый уровень жизни закрыт, и может думать не о выживании, а о развитии сделки. Он охотнее берется за сложных клиентов, готов вести долгий цикл переговоров, не паникует, если один месяц выдался слабее обычного. Именно в таком режиме стабильности рождается качественная работа с воронкой, а не хаотичные попытки закрыть хоть что-то.
Баланс здесь простой: не убирать вызов из работы продавца, но и не превращать зарплату в лотерею. Регулярная обратная связь, прозрачные правила расчета бонуса и честный разговор о том, почему выбрана именно такая пропорция ставки и процента, снимают половину тревоги. Дальше разберемся, как эту пропорцию считать технически, а не на ощущениях.
Как правильно считать пропорцию фиксированной и переменной части
Частая ошибка в расчетах — считать пропорцию от максимального дохода из вакансии, того самого «до 60 000 грн», который встречается раз в квартал у лучшего продавца. Правильнее считать от целевого дохода при выполнении плана, то есть от той суммы, которую получает менеджер, если делает норму, а не рекорд. Процент менеджера по продажам логично привязывать именно к этой целевой сумме, а не к максимальному доходу, который встречается раз в квартал.
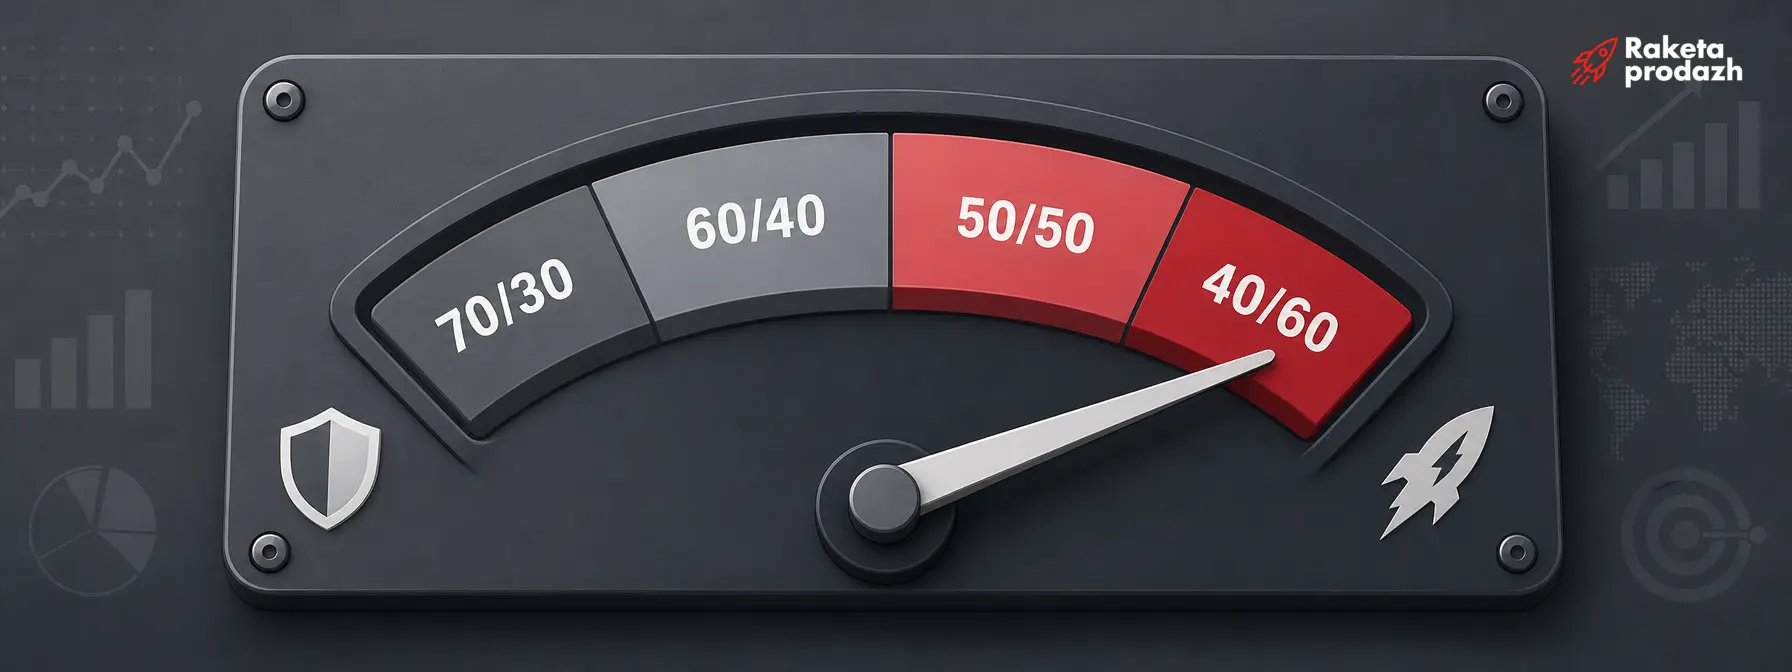
Пример: целевой доход — 50 000 грн, фикс — 30 000 грн, бонус за выполнение плана — 20 000 грн. Модель получается примерно 60% фикс на 40% переменная часть. Если фикс всего 20 000 грн при том же целевом доходе 50 000 грн, соотношение меняется на 40% фикс к 60% переменной части. Это просто механика расчета, а не норматив украинского рынка, и в каждой компании цифры будут своими.
Как рабочий ориентир мы рекомендуем держать ставочную часть в диапазоне от 20 до 40% совокупного дохода. Нижняя граница, около 20% ставки от целевого дохода, чаще подходит моделям аутсорсинговых колл-центров и интернет-магазинов, где цикл сделки короткий, а объем контактов с клиентом высокий. Дальше посмотрим, какие пропорции фикса и бонуса можно использовать как отправную точку для разных типов продаж.
Какие пропорции фикса и бонуса использовать как ориентиры
Здесь важно сразу отделить одно от другого: то, что ниже, это не «рыночный стандарт Украины», а несколько моделей проектирования оплаты, которые можно применять как отправную точку. Реальные диапазоны зарплат менеджера по продажам сильно различаются по сегментам, и медианные данные с work.ua это хорошо показывают.
При этом зарплата менеджера по продажам должна оставаться конкурентной рынку, иначе даже сильная система мотивации не удержит хороших специалистов.
Соотношение фикса и переменной части задает, на что именно фокусируется человек в работе. Чем выше доля ставки, тем больше внимания уходит на сервис, аналитику и долгую работу с клиентом. Чем выше доля процента, тем сильнее фокус смещается в сторону активного поиска и закрытия сделок здесь и сейчас.
| Модель |
Когда может использоваться |
| 70% фикс / 30% переменная |
длинный цикл, высокая роль консультации, много задач кроме закрытия сделки |
| 60% / 40% |
сбалансированные B2B-продажи, узнаваемый бренд, эксклюзивный продукт |
| 50% / 50% |
менеджер сильно влияет на получение результата |
| 40% / 60% |
активные продажи, понятный план и стабильная воронка |
| менее 40% фикса |
требует особенно прозрачной модели по количеству теплых лидов, плана и дохода |
Это управленческие ориентиры для моделирования схемы оплаты менеджера по продажам, а не статистически подтвержденная доля компаний Украины. Дальше разберем каждую из моделей отдельно, начиная с самой консервативной.
Когда работает модель 70/30
Высокая фиксированная часть логична там, где сделка требует месяцев подготовки, а не одного телефонного звонка. Если менеджер работает с тендерами, проходит технические согласования или зависит от сроков производства и логистики, платить ему в основном за активность на короткой дистанции просто нечестно.
Такая же логика применима к работе с крупными существующими клиентами и account-management задачами: сотрудник тратит много времени на удержание и развитие отношений, а не на закрытие новых сделок каждую неделю. Подходит модель и там, где сделок мало, но чек высокий, и один провал не должен обрушивать весь месячный доход.
Важный момент: даже при высоком фиксе бонус должен оставаться заметным. Если выполнение и перевыполнение плана почти не ощущаются в кошельке, менеджер теряет стимул выходить за рамки минимума. Следующая модель, 60/40, чаще встречается в классических B2B-продажах и балансирует стабильность с ощутимой переменной частью.
Когда подходит модель 60/40
Эта модель работает как компромисс между стабильностью и стимулом к результату. Менеджер получает достаточно предсказуемый оклад, чтобы не тревожиться каждый месяц, но существенная часть дохода все равно зависит от продаж. Такая схема оплаты менеджера по продажам подходит классическим B2B-командам, где есть узнаваемый бренд и относительно понятный продукт.
Модель хорошо ложится на роль, где сотрудник получает часть готовых лидов от маркетинга, но при этом самостоятельно развивает клиентов, ведет переговоры и напрямую влияет на конверсию. По сути это тот случай, когда менеджер отвечает за коммерческий результат целиком, а не только за факт разговора с клиентом.
Стоит помнить, что фактическое соотношение все равно определяется целевым доходом и планом продаж, а не абстрактным «60 на 40» из презентации HR-отдела. Дальше идет модель с еще более сильной переменной частью, где риск и потенциал дохода растут одновременно.
Когда можно использовать 50/50
Модель с равными долями ставки и процента работает там, где результат легко измерить, а менеджер напрямую влияет на исход сделки. Она хорошо подходит, если цикл продажи относительно предсказуем, компания дает продукт и инфраструктуру для работы, а CRM прозрачно фиксирует, кто и что сделал.
Для этой модели критично, чтобы план был реалистичным, а выплата бонуса происходила регулярно, а не «когда бухгалтерия посчитает». Если все эти условия соблюдены, 50/50 дает сильному менеджеру возможность заметно увеличить доход, а компании — держать фонд оплаты труда в разумных границах. В такой модели процент от продаж менеджера становится основным драйвером роста дохода, поэтому расчет должен быть максимально прозрачным и понятным.
Проблема начинается, когда поток лидов нестабилен, а модель остается прежней. В этом случае сотрудник несет риск за то, на что физически не может влиять, и это уже не мотивация отдела продаж, а несправедливость. О том, к чему приводит слишком большая переменная часть без должной подготовки, поговорим отдельно.
Когда большая переменная часть начинает вредить продажам
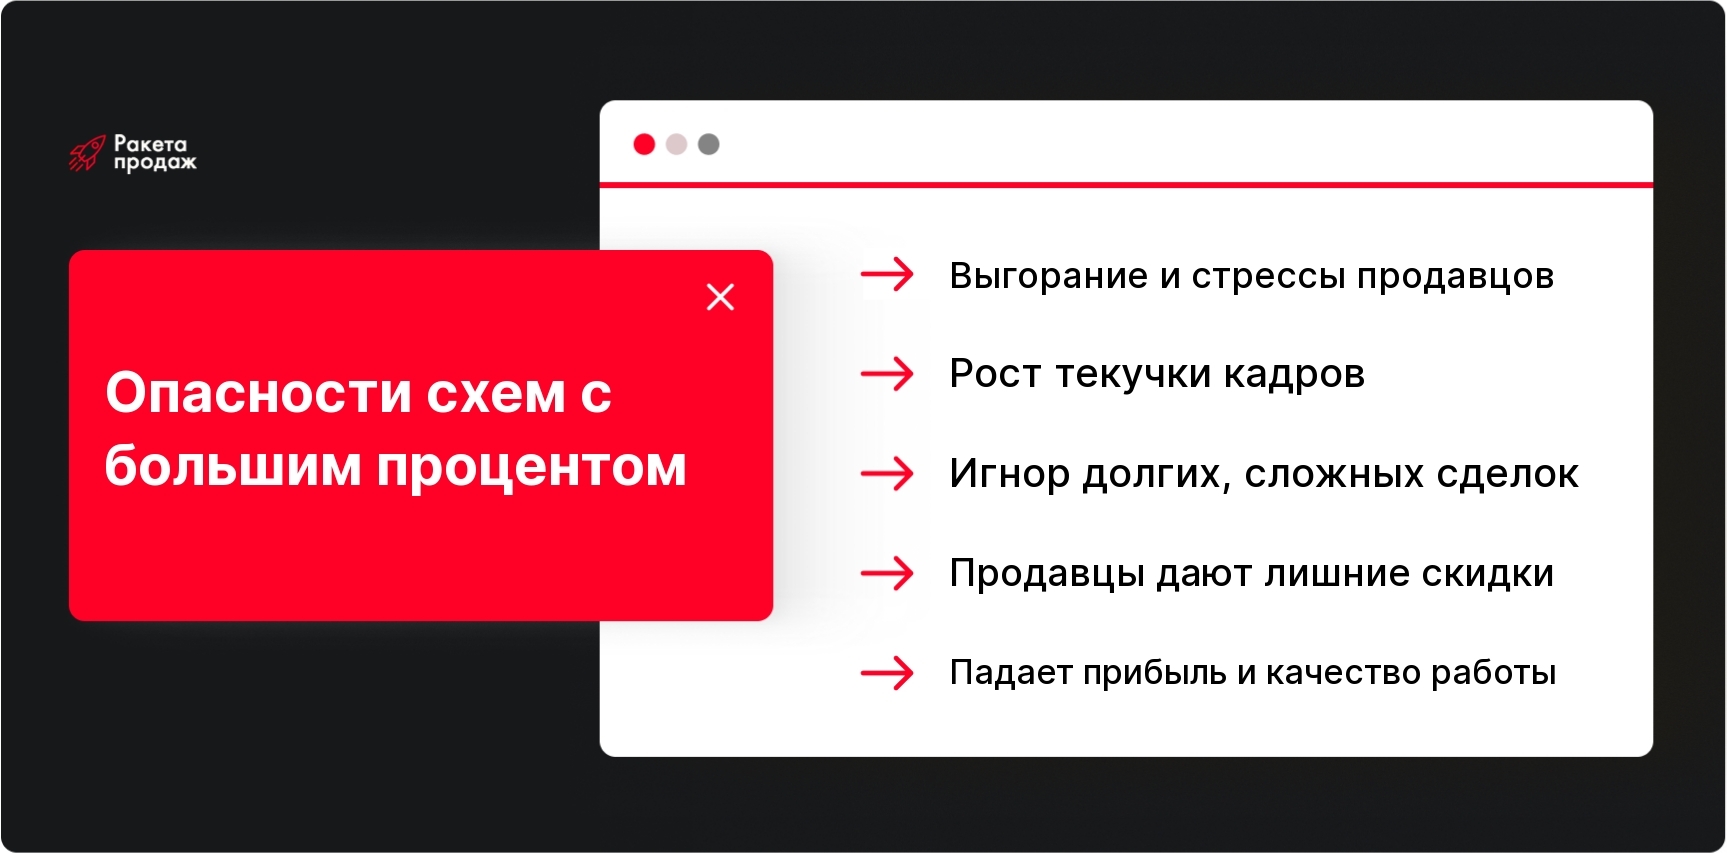
Низкий фикс и огромный процент выглядят выгодно на бумаге, но на практике часто работают против самой компании. Менеджер начинает закрывать сделки любой ценой, дает лишние скидки, чтобы не потерять клиента, и концентрируется только на «горячих» контактах, игнорируя тех, кто требует времени.
Длинные сделки бросаются на середине, потому что не приносят быстрого результата. CRM и аналитика воспринимаются как лишняя нагрузка, ведь они не увеличивают процент напрямую здесь и сейчас. В итоге появляется высокая текучесть: сотрудники выбирают краткосрочную личную выгоду вместо интересов компании, а через несколько месяцев уходят туда, где есть хоть какая-то стабильность.
Это особенно чувствительно в B2B, на производстве, в сложных услугах и проектных продажах, где сделка требует времени и вовлеченности нескольких людей. Один агрессивный менеджер с перекошенной мотивацией отдела продаж способен испортить репутацию у ключевого клиента быстрее, чем весь отдел маркетинга успеет ее восстановить. Теперь разберем еще один важный вопрос — от чего именно считать процент, от оборота или от маржи.
Процент от оборота или от маржи: что лучше
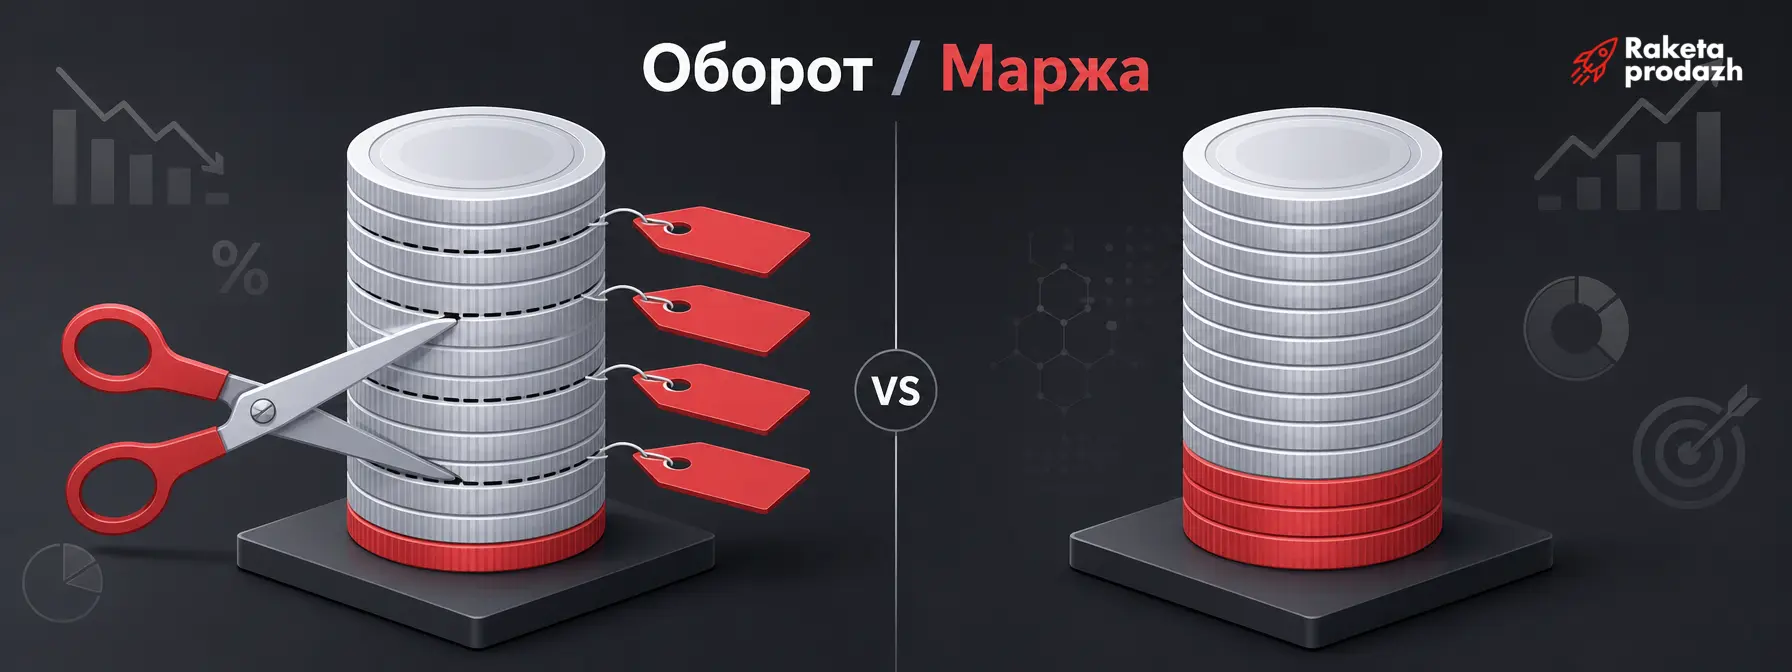
Процент от оборота считать легко, и объяснить его менеджеру можно за пять минут. Проблема в том, что при такой модели продавец может стремиться к большому объему через скидки, потому что для него важна сумма сделки, а не то, сколько компания реально заработала. Процент от валовой прибыли, то есть от маржи, лучше связывает доход продавца с прибыльностью бизнеса, но требует прозрачной финансовой аналитики и доверия к цифрам.
Представьте двух менеджеров, которые продают одинаково на 1 млн грн. Один за счет ассортимента и правильных условий создает 300 тысяч грн валовой прибыли, второй, продавая примерно то же самое, но с постоянными скидками — только 150 тысяч. Из одинакового оборота компания получает совершенно разный финансовый результат, и если платить обоим одинаковый процент от оборота, это несправедливо по отношению к бизнесу.
Именно поэтому в оптовой торговле, автопродажах, продаже оборудования и в части B2B-моделей бонус от маржи часто экономически логичнее, чем бонус от оборота. Какой процент от продаж получает менеджер в итоге, во многом зависит от того, какую метрику выбрала компания как базу для расчета. Дальше сведем все модели в одну таблицу по типам продаж.
Таблица: как выбирать пропорцию фикс / процент по типу продаж
Разные типы продаж требуют разной логики построения оплаты, и универсального решения тут действительно нет. Баланс фикса и процента менеджера по продажам всегда нужно подбирать с учетом специфики конкретного сегмента и роли продавца в сделке. Ниже собраны ориентиры по нескольким распространенным моделям бизнеса, от горячих входящих лидов до account-management.
Фикс и процент менеджера по продажам стоит определять с учетом длины цикла сделки, источника лидов и влияния сотрудника на конечный результат.
| Тип продаж |
Роль фикса |
Роль переменной части |
Что лучше считать |
| Горячие входящие лиды |
средняя/высокая |
средняя |
сделки, конверсия, маржа |
| Активный B2B hunter |
средняя |
высокая |
новый бизнес, валовая прибыль |
| Длинный промышленный B2B |
высокая |
средняя |
план, маржа, pipeline |
| Оптовая торговля |
средняя |
средняя/высокая |
маржа, оборот, новые клиенты |
| Автосалон |
средняя |
средняя/высокая |
продажи и маржа |
| Недвижимость |
зависит от модели агентства |
часто высокая |
комиссия, сделки |
| Account management |
высокая |
средняя |
удержание, рост, маржа |
Важно не проставлять жесткие проценты как факт украинского рынка там, где нет достаточной статистической выборки. Лучше держать в голове принцип соотношения и дополнять его актуальными вакансиями конкурентов в вашем сегменте, чтобы понимать реальную зарплату менеджера по продажам на рынке. Финальный вопрос, который стоит закрыть, звучит просто: что выгоднее самой компании, высокий фикс или высокий процент.
Что выгоднее компании: высокий фикс или высокий процент
Сам вопрос, поставленный так, немного сбивает с толку. Компания должна минимизировать не зарплату как таковую, а стоимость получения прибыльного результата. Дешевый оклад при слабом менеджере может стоить компании гораздо больше, чем высокий фикс при сильном специалисте, который закрывает сложные сделки без потерь в марже.
Высокий фикс экономически оправдан, если он помогает нанять и удержать сильного человека для сложных продаж, где ошибка стоит дорого. Большой процент оправдан там, где результат сделки почти целиком зависит от личных навыков менеджера, а не от продукта или бренда компании. Оклад плюс процент от продаж — это всегда инструмент под конкретную задачу, а не универсальный шаблон.
Главный критерий для оценки любой схемы оплаты один: сколько валовой прибыли компания получает после выплаты всей sales compensation, включая ставку, бонусы и премии. Если эта цифра растет, а команда не разваливается от текучести, значит, пропорция подобрана правильно.
Построение правильной системы оплаты — это не просто выбор процентов и окладов из головы, а комплексная инженерная задача, которая требует глубокого понимания воронки продаж, специфики ниши и психологии команды. Попытки внедрить «рыночные стандарты» без адаптации под ваш бизнес часто приводят к текучке, потере маржи и хроническому недовыполнению планов. «Ракета Продаж» специализируется на создании мотивационных систем под ключ: от анализа текущей эффективности команды до полного внедрения новой модели оплаты с обучением менеджеров и руководителей. Мы не просто рассчитываем пропорции фикса и процента, а создаем целостную систему управления продажами с прозрачными KPI, дашбордами и регулярной отчетностью. Наша методология проверена в 208 компаниях из 14+ отраслей — от промышленного B2B до интернет-торговли. Результат: команды, которые работают как часовой механизм, прогнозируемо генерируют рост конверсии до 86% и обеспечивают средний прирост оборота +35%. Среди наших клиентов такие компании, как Mitsubishi, Audi и Нафтогаз.
Превратите хаос с мотивацией в систему стабильного роста - постройте отдел продаж, который гарантированно выполняет план!
Вопрос, какой процент от продаж получает менеджер, нельзя рассматривать отдельно от оклада, плана, маржи и целевого дохода. Ставка против процента в отделе продаж — это не выбор между «жадной» и «щедрой» компанией, а инженерная задача под конкретный бизнес. Схема оплаты должна одновременно быть конкурентной для украинского рынка труда, прозрачной для продавца и прибыльной для компании. Если хотя бы одно из этих условий не выполняется, система рано или поздно даст сбой, будь то текучесть, выгорание или потеря маржи. Начинайте с целевого дохода и реального влияния менеджера на результат, а не с процентов, которые кажутся красивыми в презентации.


 Время на прочтение: 9 мин.
 18 сентября 2026